航空機部品と宇宙部品の市場 |中小企業が知っておくべき参入の基礎知識
日本政府の成長戦略が指定する「戦略17分野」の一つに数えられ、なかでも民間航空機・無人航空機・空飛ぶクルマ・ロケット/射場の4分野が先行して検討されている航空宇宙産業。成長産業として注目を集める一方、「航空宇宙」とひとくくりに語られることが多いせいで、実際に参入を検討しようとすると、何から手をつければいいのか分かりにくいという声をよく耳にします。
実はこの分野、航空機産業と宇宙産業はまったく別の市場だと考えたほうが実態に近いものです。求められる品質基準も、必要な認証も、取引の相手先も異なります。まずはこの前提を押さえたうえで、参入に必要な基礎知識を整理していきましょう。
※本記事は、成城大学教授の山本 匡毅 氏が登壇した
「中小企業における航空宇宙部品産業への発展戦略セミナー」の内容に基づいて作成しています。
この記事の目次[非表示]
航空機産業と宇宙産業の違い
航空機産業は成層圏より低い空域を飛ぶ民間機・軍用機を対象とし、宇宙産業は強い放射線にさらされる過酷な環境で運用されるロケットや人工衛星を扱います。
同じ「航空宇宙」という括りで語られがちですが、ものづくりの現場に落とし込むと、要求される品質の性質そのものがまったく異なることが見えてきます。
航空機産業に求められる品質
民間航空機の世界では、安全性の確保がすべてに優先する絶対条件です。事故のリスクをどこまでも小さくするため、製造プロセスでは非破壊による全数検査が実施されています。誰がいつどの設備でどの工具を使って加工したかまで記録するトレーサビリティも徹底されており、自動車の品質管理と比較しても、その厳格さは数段上だと考えて差し支えないでしょう。
宇宙産業に求められる品質
一方の宇宙産業は、少し性質が異なります。ロケットも人工衛星も、一度打ち上げてしまえば後から手直しはできません。したがって品質基準は「1回の打ち上げに際して故障しないこと」に集約されます。
この品質基準を長らく支えてきたのがJAXAです。伝統的な日本の宇宙産業はJAXAが中心的な発注元であり、品質に極めて厳しい姿勢を貫いてきました。ただし、この構図は近年大きく変わりつつあります。JAXAが担ってきたロケットの打ち上げオペレーションは、H3ロケットでは三菱重工業へ、イプシロンロケットではIHIエアロスペースへと、徐々に民間企業へ移管が進んでいるのです。宇宙輸送サービスの発注元そのものが、公共事業から民間ビジネスへとシフトしつつあると言えるでしょう。
市場規模で見る成長産業としての実態
数字で見ても、この分野が拡大局面にあることは間違いありません。
ただし、伸びている部分と伸び悩んでいる部分を分けて理解しておく必要があります。
宇宙市場は8兆円へ、ただし物づくり企業が関わる領域は限定的
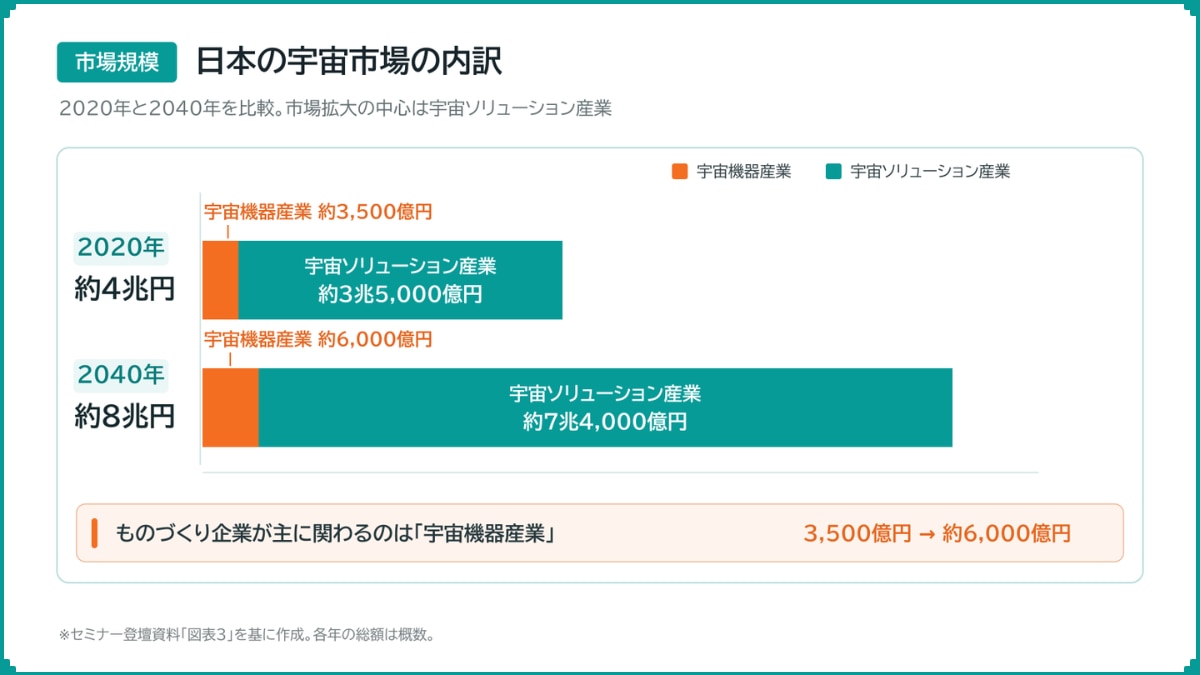
宇宙産業については、内閣府の宇宙基本計画において、2020年に4兆円だった市場規模を2040年代の早期に8兆円へ拡大するという目標が掲げられています。この目標を後押しするように、日本政府の宇宙関連予算も2022年の5,219億円から2026年には1兆円を超えるまでになり、5年でおよそ倍増しています。なお世界の宇宙市場で見ると、アメリカが突出したトップで、中国・ロシア・ヨーロッパが続き、日本はその後塵を拝しているのが実情です。
もっとも、ものづくり企業が直接関わる「宇宙機器産業」の部分に限ると、2020年の3,500億円から2040年に約6,000億円と、実は倍増には届きません。市場拡大を牽引しているのは、データ分析やGPSといった「宇宙ソリューション産業」のほうで、こちらは2020年の3兆5,000億円から2040年に7兆4,000億円へと大きく伸びる見込みです。
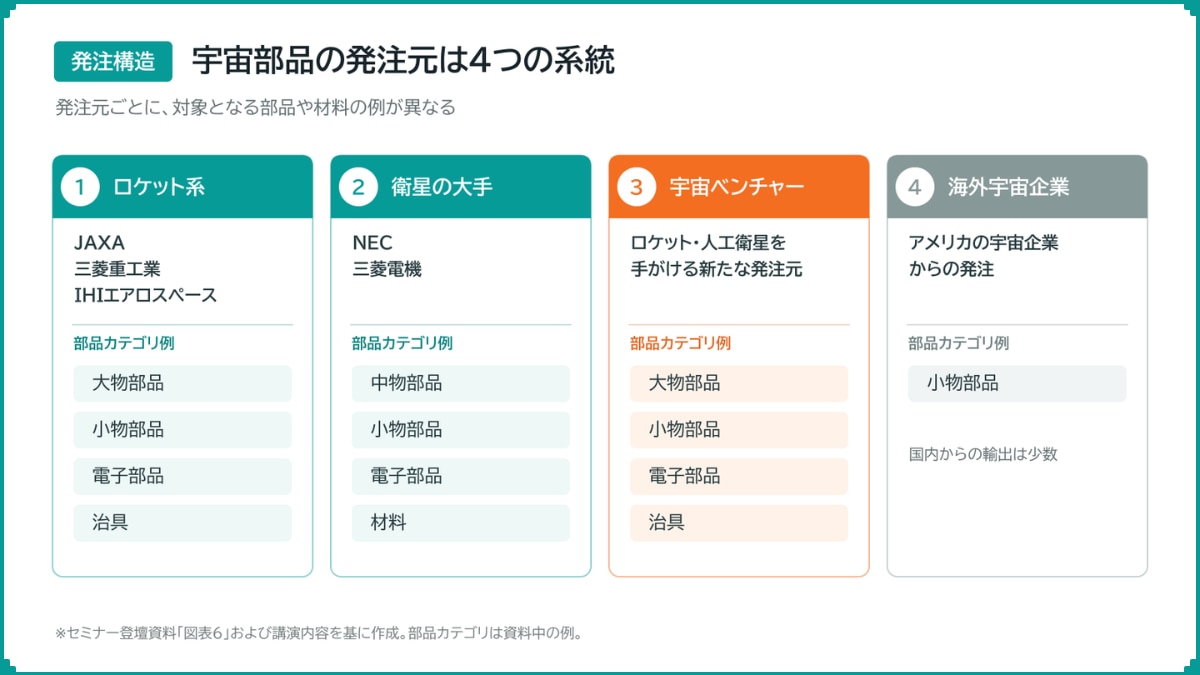
発注元の構造を、ロケットと人工衛星に分けて整理してみましょう。ロケットについては先ほど触れた通り、JAXAから三菱重工業・IHIエアロスペースへと担い手が移りつつある最中です。
一方、人工衛星の分野は少し様相が異なります。
こちらは伝統的にNECと三菱電機が大手メーカーとして製造を担ってきましたが、2020年代に入ってからは、宇宙ベンチャーが人工衛星の完成品を作る「プライムメーカー」としても台頭してきています。
福岡市のQPS研究所はその代表例で、コンステレーション形式の人工衛星をほぼ毎月のペースで打ち上げるまでになりました(打ち上げ自体は海外のロケットを利用しています)。つまり人工衛星の発注元は、もはやNEC・三菱電機だけではなく、宇宙ベンチャーを加えた構図になりつつあると捉えておくとよいでしょう。
航空機生産金額は2兆円超、コロナ後回復の実態
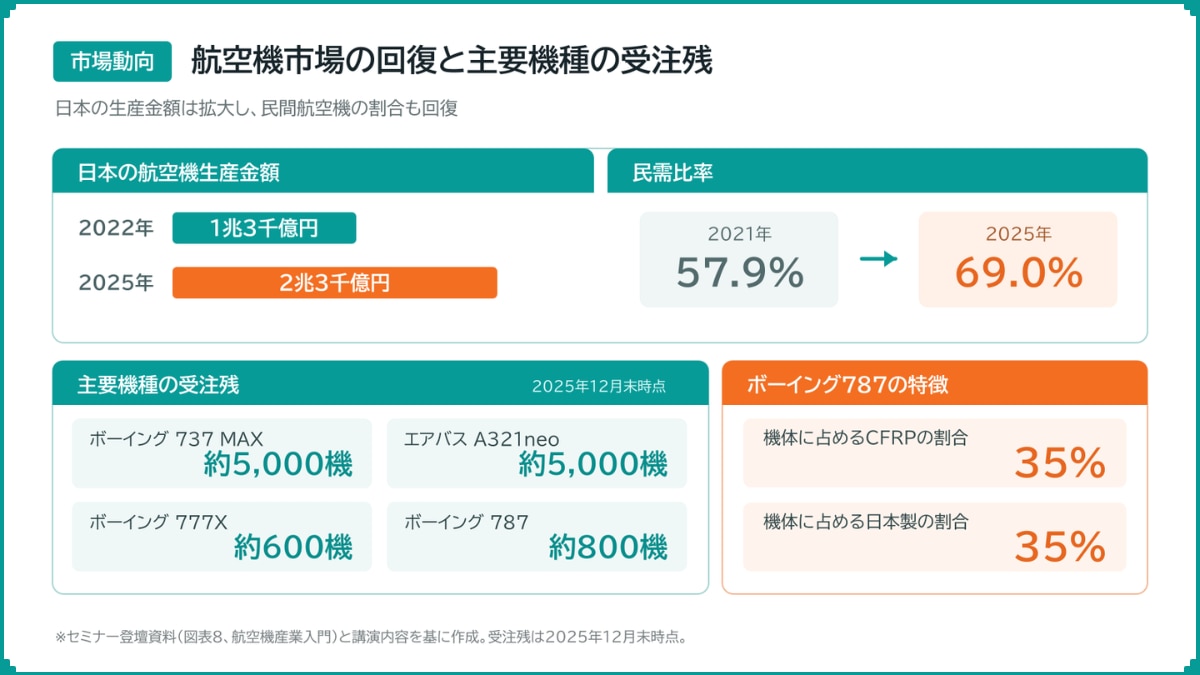
航空機産業のほうは、より分かりやすい回復基調にあります。2025年の日本の航空機生産金額はコロナ禍からの民間航空機需要の回復と防衛需要の拡大を背景に2兆円を超え、民需比率も2021年の57.9%から2025年には69.0%まで回復しました。生産金額で見ると2022年の1兆3千億円から2025年には2兆3千億円へと、わずか数年で大きく積み上がっています。
この回復を牽引しているのが、ボーイング787のような中型機です。
少ない燃料で遠隔地へ飛べる経済性が評価され、世界的に中型機の増産が続いています。787は機体の35%が炭素繊維強化プラスチック(CFRP)で、機体の35%が日本製という、日本企業の関与度が高い機種です。
2025年12月末時点の受注残を見ると、ボーイング737MAXが約5,000機、エアバスA321neoも約5,000機と積み上がっていますが、この2機種は日本企業の関与度が低いという課題があります。日本企業にとって仕事が見込めるのは、777Xの約600機、787の約800機という受注残のほうです。777Xは機体の21%が日本製とされ、787と並んで日本のものづくり企業にとって関わりの深い機種だと言えます。ホンダが手がけるビジネスジェット「ホンダジェット」も市場を獲得していますが、こちらは日本企業の関与はまだ限定的です。
なお、ヨーロッパのエアバスA350は787と同等の性能を持つ機種でありながら、実は日本企業はあまり食い込めておらず、エアバス向けの仕事は思うように日本国内に出てきていないという実情があります。同じ中型機でも、ボーイング系かエアバス系かで日本企業の関与度は大きく異なる点は覚えておきたいところです。
参入に必須の認証を整理する
航空宇宙産業への参入を考えたとき、最初にぶつかる壁が認証制度です。
ここを正確に理解しておくかどうかで、投資判断の精度がかなり変わってきます。
JISQ9100(AS9100/EN9100)とは何か、どこで取得すべきか
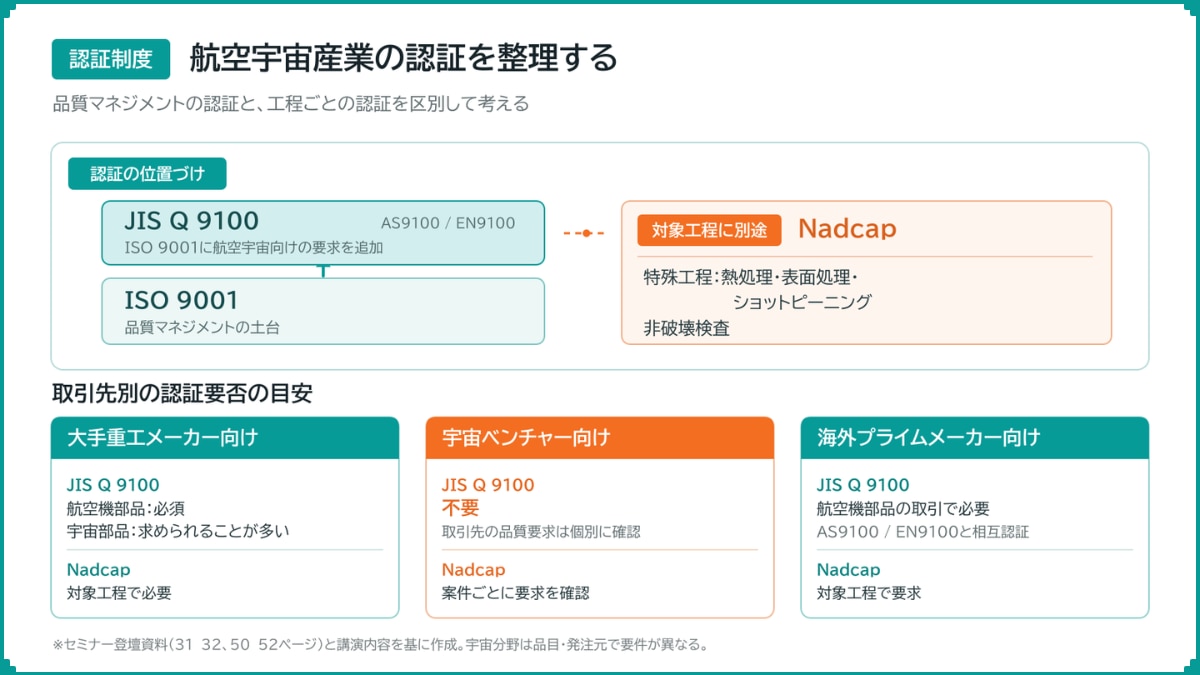
JISQ9100は、ISO9001に航空宇宙産業特有の必要事項を付加した品質管理認証です。
国によって呼び方がAS9100(アメリカ)、EN9100(ヨーロッパ)と変わりますが、どれを取っても相互認証できる国際認証だと考えて構いません。2005年頃から地方自治体や産業支援機関が各地で取得支援策を展開してきた経緯もあり、地域の中小企業にとって決して縁遠い認証ではなくなっています。
ただし注意したいのは、取得コストだけでなく維持コストもかかるという点です。実際、コロナ禍で航空機の仕事が減った時期には、この認証を返上した企業も一定数存在しました。
よくある誤解
「全社取得」は不要、加工工場単位でよい
ここで一つ、実務上非常に重要な誤解を解いておきたいと思います。
JISQ9100は会社全体で取得しなければならないと思い込んでいる方が少なくありませんが、実際には航空機部品を加工する工場のみで取得すれば十分なケースが多くあります。自動車部品や半導体製造装置部品と並行して航空機部品を手がけている工場でも、対象となる工程・ラインだけで認証を取得している例は珍しくありません。この点を知っているかどうかでも、参入時の初期投資の見積もりは大きく変わってきます。
Nadcapが必要になる特殊工程
もう一つ押さえておきたいのがNadcap(National Aerospace and Defense Contractors Accreditation Program)です。これは熱処理・表面処理・ショットピーニングといった「特殊工程」、そしてこれとは別枠にあたる非破壊検査に対して要求される国際的な公認工程認証プログラムです。
審査そのものが英語で行われ、取得コストも数百万円規模と決して軽くありません。ですが逆に言えば、この認証を持つ企業は限られているため、取得できれば強い差別化要素になります。とりわけ表面処理を担える企業は業界的に少なく、ここがボトルネックになっているという実情もあります。
ただし、これはあくまで目安です。ロケットの筐体を加工しているような宇宙産業の部品加工企業は、大手重工メーカーと直接取引をしながらもJISQ9100を保有していません。
宇宙分野では、扱うアイテムによっては認証が絶対条件ではないケースもある、という点も覚えておくとよいでしょう。
日本企業のポジション
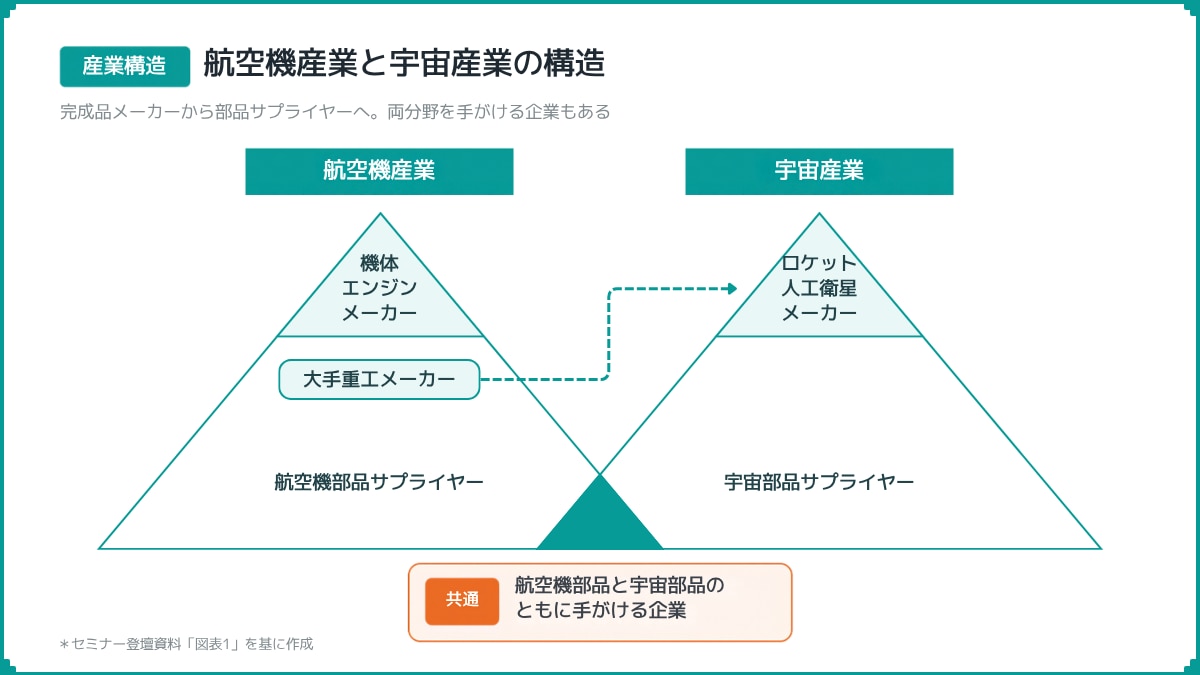
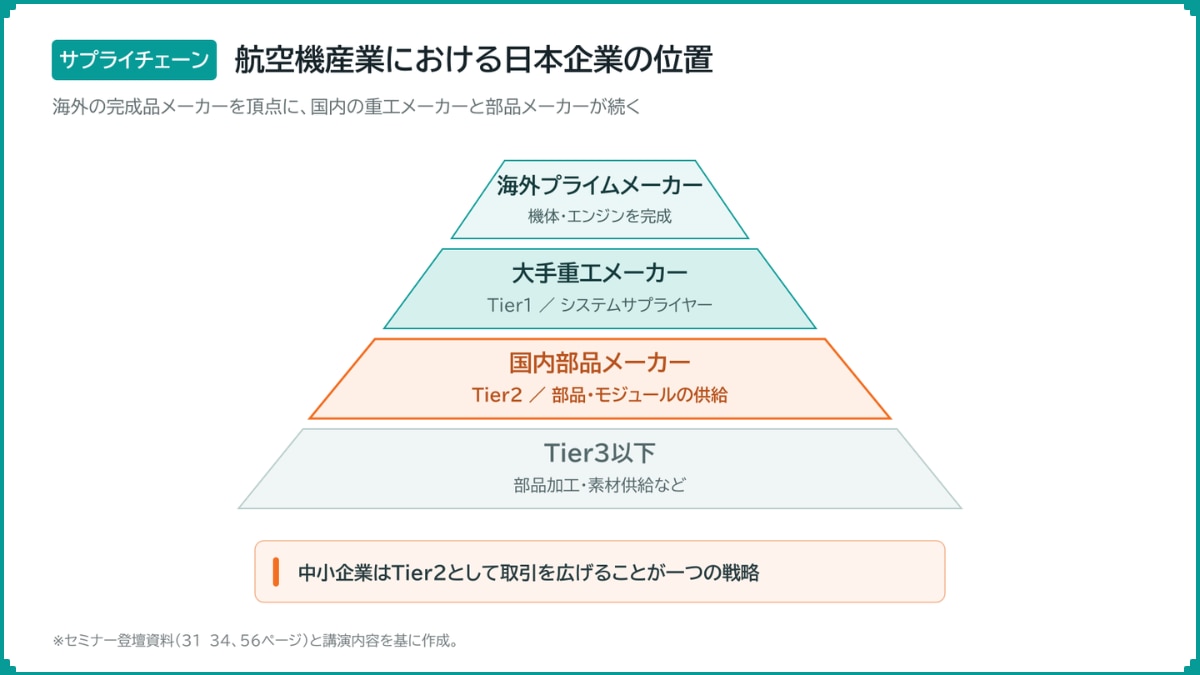
まず押さえておきたいのは、大手重工メーカーが国内における実質的なTier1(システムサプライヤ)を占めているという構造です。エンジンであれば三菱重工航空エンジン・川崎重工業・IHI、機体であれば三菱重工業・川崎重工業・SUBARUといった企業が該当します。中小企業の多くはこのさらに下、Tier2・Tier3として参画するのが実情です。
エンジン・機体の完成品を統合するのはほぼ海外企業という現実
エンジンであればプラット&ホイットニーのような海外企業、機体であればボーイングやエアバスといった海外プライムメーカーが、機体全体を統合する頂点に立っています。日本の大手重工メーカーがシステムサプライヤとして関与していても、真の意味でのプライムメーカー(機体を完成させる主体)になっているケースはごくわずかです。
実際、民間航空機の完成機を作るプライムメーカーは、世界を見渡してもわずか4社しかありません。コックピットや着陸装置といった装備品についても同様で、装備品メーカーの多くは海外企業が占めています。エンジン・機体の国際共同開発は数千億から1兆円規模の資金が必要になるため、そもそも日本企業だけでこの頂点を目指すこと自体、現実的な戦略とは言いにくい面があります。
なお、エンジンに使われるインコネルのような難削材は、従来の汎用工作機械では削ることができません。この種の難削材加工に対応できる専用の工作機械への投資自体が、新規参入のハードルの一つになっている点も付け加えておきます。
狙うべきはTier2としての取引拡大
この構造を踏まえると、中小企業が現実的に描くべき戦略は、いきなり上位を目指すのではなく、Tier2としての取引を着実に拡大していくことだと言えます。実際に、モジュール単位で部品を統合し、エンジンや機体の一部を生産する能力を持つシステムサプライヤ・モジュールメーカーは、一般的な部品サプライヤーよりも上位に位置付けられ、収益性も高くなる傾向にあります。
なお実務上の注意点として、航空機部品の図面はCATIAという専用の設計ソフトウェアで提供されることが一般的です。図面を読み、加工機に落とし込むためには、このソフトウェアへの対応も参入準備の一部として考えておく必要があります。
まとめ
自社はどこから参入を検討すべきか
ここまで見てきたように、航空機産業と宇宙産業は品質基準も認証要件も異なる、いわば別のゲームです。航空機産業は認証取得のハードルこそ高いものの、Tier2としての一貫生産化によって利益率を高める道筋が見えています。一方の宇宙産業では、後ほど詳しく触れますが、宇宙ベンチャーとの取引には認証そのものが不要というケースもあり、参入の間口は思いのほか広く開かれています。
自社の技術力や設備投資の余力に照らして、どちらの入り口から検討を始めるべきか。
次回は、実際に参入を果たした中小企業の事例をもとに、より具体的な行動戦略を掘り下げていきます。