中小企業省力化投資補助金 |第8次公募の要件・対象設備
本記事では、中小企業省力化投資補助金/一般型の第8次公募(2026年10月締切)の内容を軸に、
要件と対象設備のポイントを改めて整理します。公募要領は改定されることがあるため、実際の申請にあたっては最新の公募要領もあわせてご確認ください。
※本記事は、株式会社フラッグシップ経営が登壇した
「中小企業省力化投資補助金 解説セミナー」の内容に基づいて作成しています。
この記事の目次[非表示]
中小企業省力化投資補助金・一般型とは
この補助金には「カタログ注文型」と「一般型」の2つの申請枠があります。今回取り上げる一般型は、名前こそ一般的ですが、実態はオーダーメイド型の設備投資を支援する制度です。業務プロセスの自動化・高度化、ロボットによる生産プロセスの改善、DXの推進など、現場ごとに異なる課題の解決に必要な設備導入やシステム構築を対象にしています。
汎用的な設備の組み合わせであっても、そこにオーダーメイド性が認められれば対象になり得るというのがこの補助金の特徴です。「専用機を丸ごと新設しないと使えない」というイメージを持たれがちですが、実際にはもう少し間口が広い制度だと捉えておくとよいでしょう。なお、対象となる設備は購入だけでなくリースでの導入も認められているため、初期投資を抑えたい場合の選択肢としても検討できます。
対象になる設備投資は? 4つのパターン
対象経費の考え方は、大きく4つのパターンに整理できます。
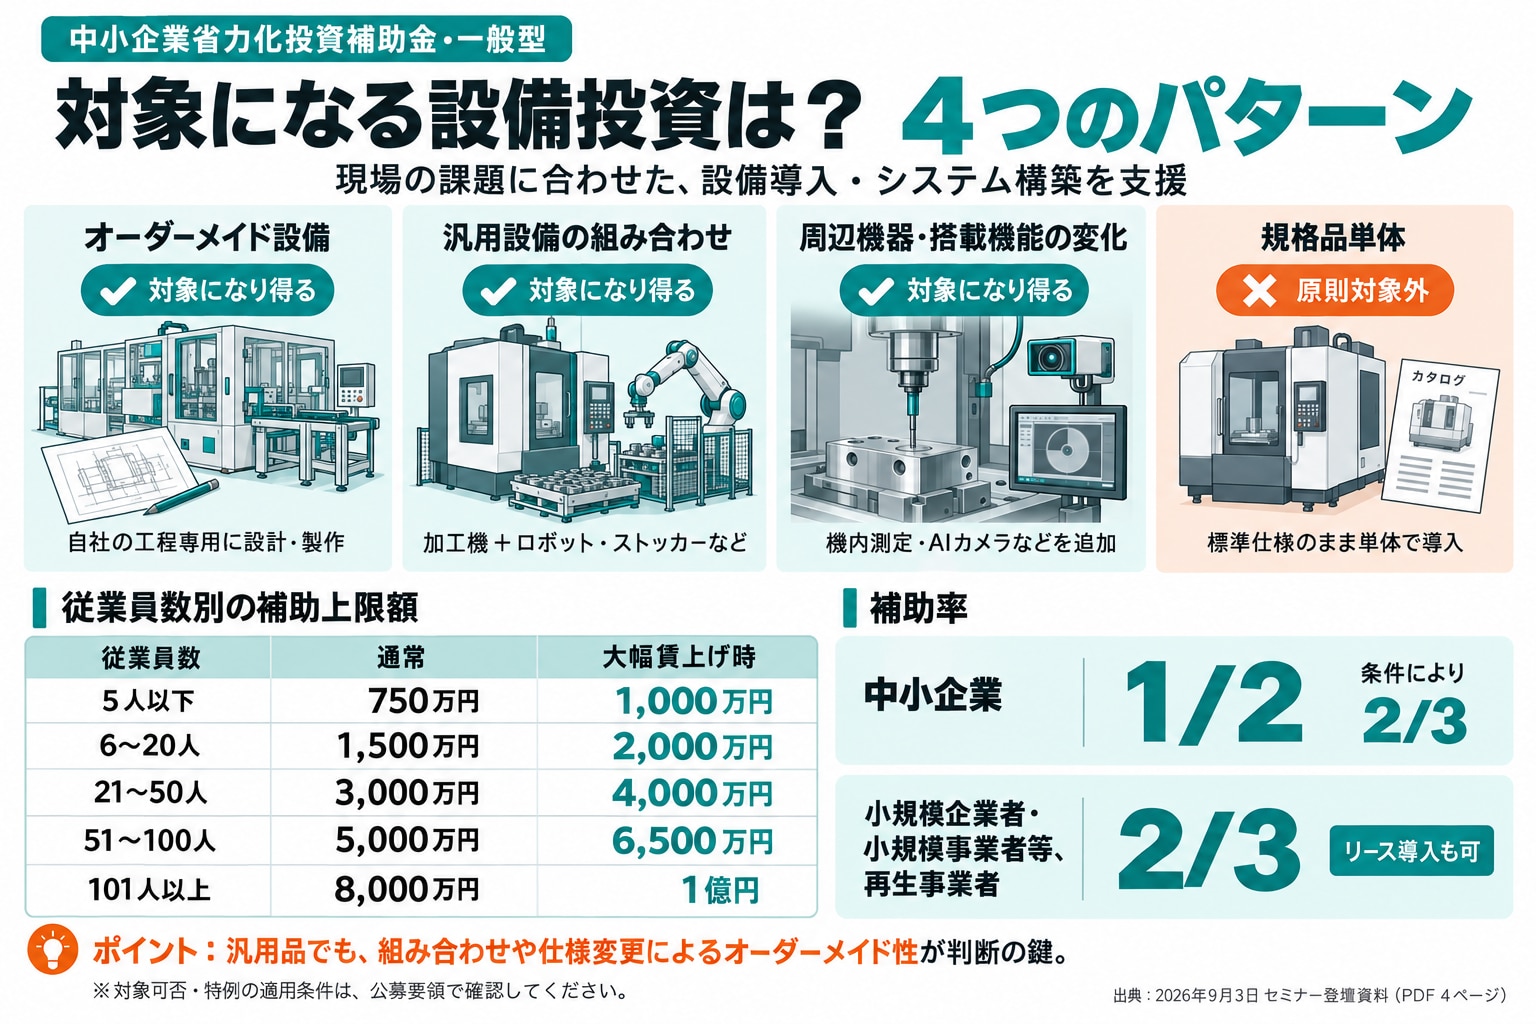
専用機(オーダーメイド設備)
自社の工程専用に設計・製作された設備です。もっともイメージしやすい対象パターンで、これ単体で採択されるケースも多く見られます。
汎用設備の組み合わせ
工作機械とストッカー、あるいはマシニングセンタとロボットのように、それぞれは汎用品でも、組み合わせることで自社課題の解決につながる場合は対象になり得ます。1台だけを見れば「よくある設備」でも、組み合わせ方に投資の意図が表れていれば十分にオーダーメイド性は認められるということです。
周辺機器・搭載機能の変化
既存の加工機に機内測定機能を追加する、検査工程にAIカメラを組み込むといった、周辺機器や機能の追加によって工程を変えるパターンです。設備そのものは標準的でも、機能追加によって課題解決に直結していれば対象となります。
規格品単体は対象外?誤解されやすいポイント
「規格品(カタログ品)を標準仕様のまま導入するだけなら対象外になりやすい」というのは事実ですが、ここは誤解も生まれやすいところです。実務上よく見られるのは、複合加工機にチャッキング機能だけを独自仕様で追加したことで、段取り替えの負担が大きく減り、単体投資でも採択されたというケースです。標準品だからと最初から諦めるのではなく、どこか一箇所でも自社の課題に合わせた仕様変更ができないか、検討してみる価値はあります。
また、老朽化した設備の入れ替え(更新投資)は単体では対象になりにくい傾向がありますが、前工程・後工程を含めた投資全体の中で評価され、更新投資部分も含めて採択された事例もあります。工程全体を見渡して投資計画を組み立てることが、対象範囲を広げるひとつの視点になりそうです。
補助率・補助上限額
補助上限額は従業員規模に応じて設定されています。
従業員規模 | 補助上限額(大幅賃上げ時) |
5人以下 | 750万円(1,000万円) |
6〜20人 | 1,500万円(2,000万円) |
21〜50人 | 3,000万円(4,000万円) |
51〜100人 | 5,000万円(6,500万円) |
101人以上 | 8,000万円(1億円) |
補助率は、中小企業が1/2(条件により2/3)、小規模企業者・小規模事業者・再生事業者は2/3です。6,000万円規模、場合によっては1億円を超えるような投資であっても、十分にカバーできる可能性があります。補助上限の高さと補助率の良さが重なっている点は、他の補助金と比較したときの明確なメリットといえるでしょう。
申請スケジュールと今すぐやるべきこと
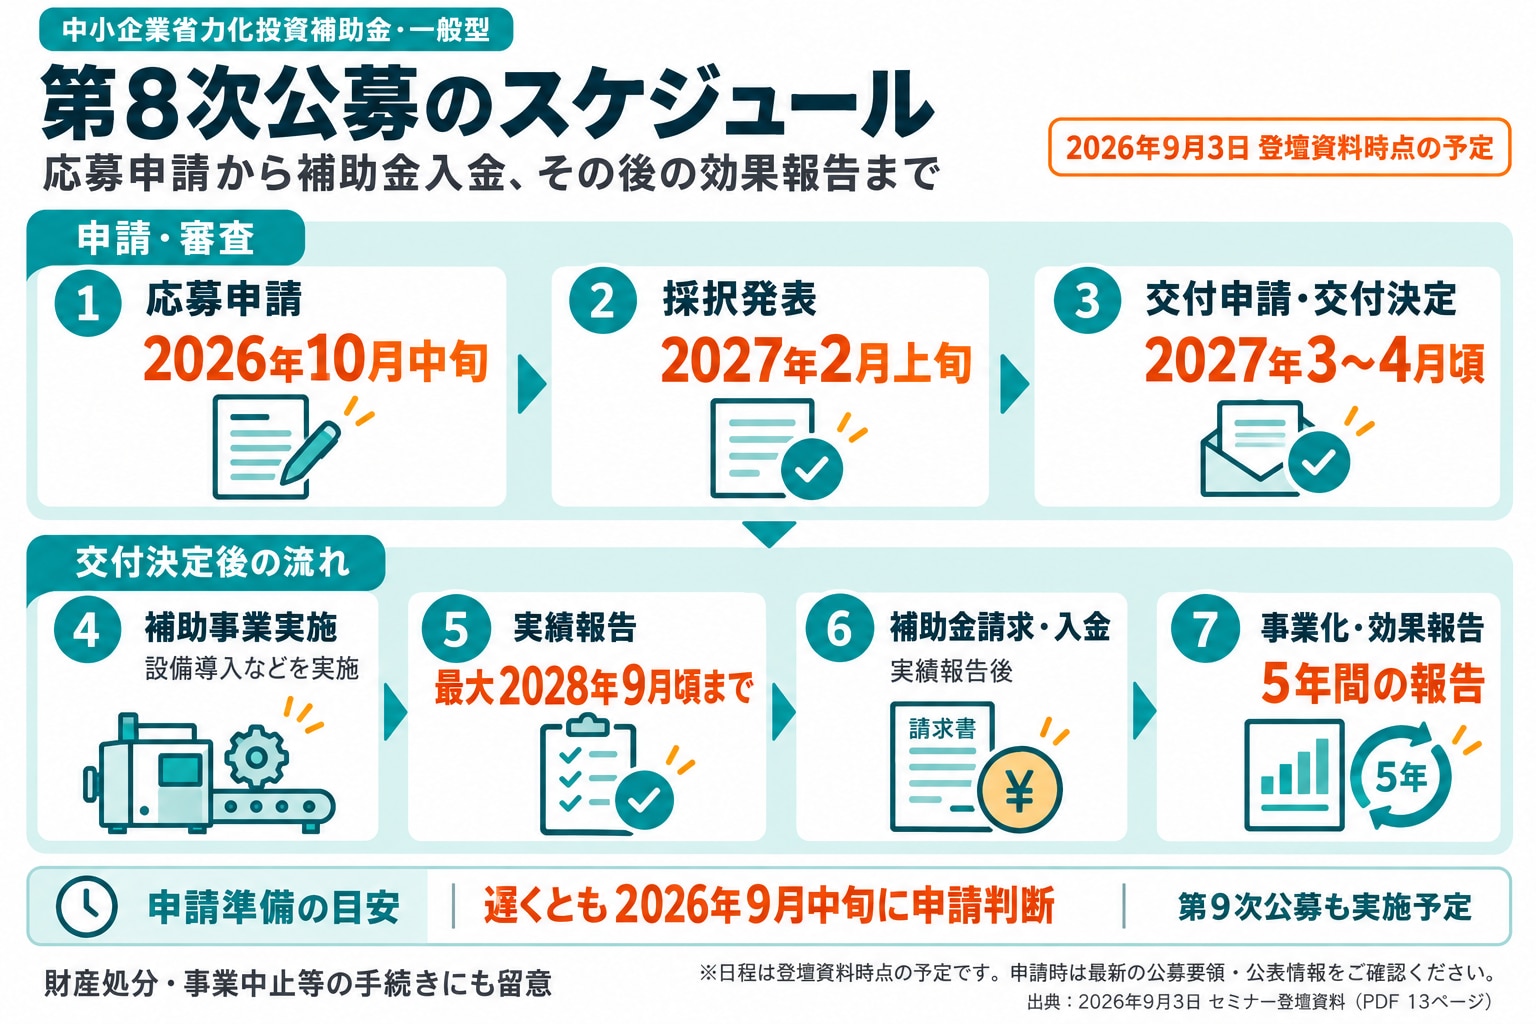
第8次公募の応募締切は2026年10月中旬(正確な日付は締切の1〜2週間前に確定する見込みです)。採択発表は2027年2月上旬、交付決定は2027年3〜4月頃となる見通しです。採択後は実績報告、補助金の請求・入金と進み、そこから最大2028年9月頃まで、5年間にわたる事業化・効果報告の義務が続きます。
設備投資の検討から発注までにはある程度の時間がかかるため、応募判断の目安は9月中旬〜下旬あたりになります。もし今回のタイミングで準備が間に合わなくても、2027年1〜2月頃の締切で第9次公募が実施される予定なので、次の機会に照準を合わせるという選択肢も十分にあります。
申請の必須要件
補助金額の大きさに目が向きがちですが、この補助金には賃上げに関する要件が明確に設定されており、ここをクリアできるかどうかが申請の前提条件になります。
賃上げ要件(給与支給総額)の計算方法
要件は「従業員1人あたりの給与支給総額を、年平均+3.5%以上引き上げること」です。この3.5%という数字は、日銀が掲げる物価安定目標2.0%に1.5%上乗せした水準として設定されています。
計算式はシンプルで、(給料+賃金+雑給+賞与の合計)÷従業員数で1人あたり平均を算出します。ここで注意したいのは、福利厚生費や法定福利費、退職金は対象に含まれないという点です。法人であれば役員報酬や役員の人数もカウントの対象外になりますし、個人事業主の場合は事業主本人や専従者への報酬・人数も含めません。あくまで雇用されている従業員の給与だけを対象に計算する、という理解で問題ありません。
月給と賞与、どちらか一方だけを引き上げる必要はなく、両方を組み合わせて平均で3.5%以上になっていれば要件は満たせます。この要件が未達のまま採択された場合、補助金の返還義務が生じる可能性がある点は、あらかじめ押さえておきたいところです。
具体的な数字でイメージすると次のようになります。月給25万円・年間賞与50万円(1人あたり給与支給総額350万円)からスタートし、毎年3.5%前後の賃上げを続けた場合の推移です。
基準年度 | 1年目 | 2年目 | 3年目 | |
①1人あたり平均月給 | 250,000円 | 258,800円 | 267,900円 | 277,300円 |
②1人あたり平均年間賞与 | 500,000円 | 517,500円 | 535,700円 | 554,500円 |
③給与支給総額(①×12+②) | 3,500,000円 | 3,623,100円 | 3,750,500円 | 3,882,100円 |
直近決算との対比での年平均成長率 | ー | 3.52% | 3.52% | 3.51% |
3年間で1人あたりの給与支給総額は約38万円増える計算です。月給だけを一律に引き上げるのではなく、賞与側で調整しながら年間の平均で要件を満たすという組み立て方もできます。
最低賃金・労働生産性要件
事業場内で最も低い賃金についても、毎年、その都道府県の最低賃金+30円以上の水準を維持する必要があります。あわせて、労働生産性(営業利益+人件費+減価償却費を従業員数で割った値)の年平均成長率を+4%以上とする事業計画も求められます。従業員21名以上の場合は、一般事業主行動計画の公表も必要になります。
「足元の賃上げ」とは? 8次公募での変更点
第8次公募からとくに明言されたのが「足元の賃上げ」という考え方です。公募要領では、応募申請時の直近決算期から基準年度までの「従業員1人当たり給与支給総額」の年平均上昇率が、物価上昇率を上回る程度の賃上げが達成されない計画の場合は審査上大幅に不利になる、と明記されています。目安となるのは消費者物価指数(CPI)の実績値で、2025年は3.2%上昇しました。つまりここで問われているのは将来の3.5%という計画値だけでなく、「直近ですでにどれだけ賃上げを進めてきたか」という実績部分です。
この動きの背景には、賃上げそのものが全国的に加速しているという事情があります。2026年春季生活闘争の最終集計では、連合の賃上げ率は平均5.01%となり、3年連続で5%台を記録しました。300人未満の中小企業の労働組合でも4.69%と、前年同時期を上回る水準です。賃金統計にも同様の傾向が表れており、6月の実質賃金は前年同月比1.6%増で6か月連続のプラス、名目賃金にあたる現金給与総額は3.4%増で5か月連続の3%台となっています。名目賃金の伸びが物価上昇を上回る局面が続いているというのが、いまの状況です。
こうした潮流を踏まえ、最近公募が始まった新事業進出・ものづくり補助金、省力化投資補助金・一般型、大規模成長投資補助金、成長加速化補助金など、大型の補助金の多くで「足元の賃上げ」が審査上重視されるようになっています。中小・零細企業にとって、物価上昇率(3.2%)を上回る賃上げは大企業のベースアップ(5〜7%台)と比べればハードルは低く見えるかもしれませんが、決して簡単な目標ではありません。それでも、補助金の申請をきっかけに賃金体系や人事制度そのものを見直す機会と捉えることもできそうです。設備投資による生産性向上と賃上げは、本来セットで検討すべきテーマだといえます。
加点項目でチャンスを広げる
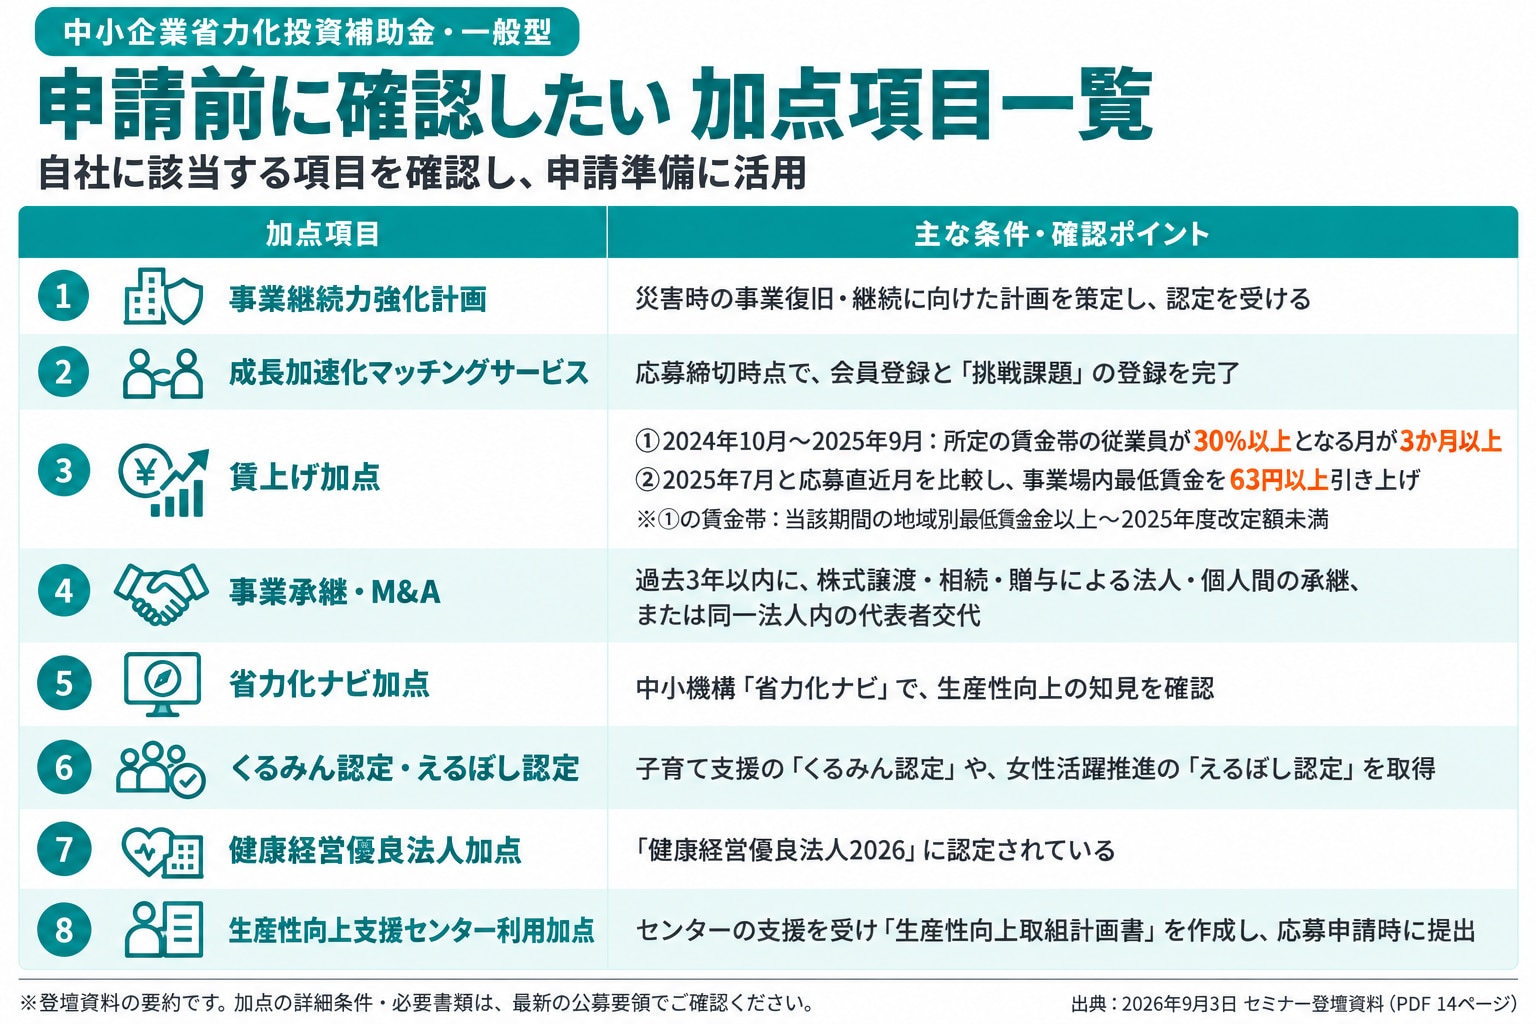
審査では、事業継続力強化計画の策定、成長加速化マッチングサービスへの登録、事業承継・M&A実績、賃上げ加点、くるみん・えるぼし認定など、複数の加点項目が用意されています。いずれも応募申請のタイミングから準備を始めても間に合うものが多く、全国平均の採択率がもともと60%を超える水準にあることを踏まえると、取れる加点はできる限り取っておく方が有利に働きます。
まとめ・関連する補助金について
省力化投資補助金・一般型は、補助上限の高さと採択率の高さを兼ね備えた、設備投資を検討している中小企業にとって選択肢に入れやすい制度です。一方で賃上げ要件、とくに「足元の賃上げ」への対応は事前準備が必要な部分なので、投資計画とあわせて早めに確認しておくことをおすすめします。
なお、同時期には新事業進出・ものづくり補助金という、新規事業や高付加価値化を目的とした補助金の公募も動いています。自社の投資が「既存工程の省力化」なのか「新市場・新製品への挑戦」なのかによって適した制度が変わってくるため、判断に迷う場合は複数の制度を比較検討してみるとよいでしょう。
具体的にどのような設備投資が採択されているのか、実際の事例をもとに見てみたい方は、こちらの記事もあわせてご覧ください。